Domain absorberkuehlschrank.de kaufen?
Wir ziehen mit dem Projekt
absorberkuehlschrank.de um.
Sind Sie am Kauf der Domain
absorberkuehlschrank.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain absorberkuehlschrank.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Kühlschrank Lüftermotor DREP5060RA Kühlung Gefrierteile Kühlschrank Lüftermotor DREP5060RA 3.0W 0.25A DC12V Kühlung GefrierteileKühlschrank Lüftermotor DREP5060RA Kühlung Gefrierteile Kühlschrank Lüftermotor DREP5060RA 3.0W 0.25A DC12V Kühlung Gefrierteile. Kühlkörper 1 Stück Lüftermotor DREP5060RA for Kühlschränke, 3,0 W, 0,25 A, 12 V DC, geeignet for Kühlschrank, Kühler und Gefrierschrank Farbe:One Color160,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Whirlpool Odour Absorber, Kühlschrank Zubehör, BlauDer Odour Absorber von Whirlpool ist ein effektives Zubehör für Kühlschränke, das speziell zur Neutralisierung von unangenehmen Gerüchen entwickelt wurde. Dieses Produkt nutzt eine Gel-Formulierung, die gezielt Gerüche im Kühlschrank absorbiert und so für eine frische und angenehme Lagerumgebung sorgt. Der Odour Absorber ist mit allen Kühlschrankmodellen kompatibel und bietet eine einfache Lösung zur Verbesserung der Luftqualität in Ihrem Kühlgerät. Mit einer Herstellergarantie von 24 Monaten gewährleistet Whirlpool die Qualität und Langlebigkeit dieses Produkts. Die Anwendung ist unkompliziert und erfordert keine speziellen Kenntnisse, was ihn zu einer praktischen Ergänzung für jeden Haushalt macht. - Effektive Geruchsneutralisierung für Kühlschränke - Kompatibel mit allen Kühlschrankmodellen - Einfache Anwendung mit Gel-Formulierung.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thetford N4145A Absorber Kühlschrank 141 LiterThetford Standkühlschrank mit Doppeltür – groß, effizient und flexibel Dieser große Absorberkühlschrank mit 141 l Gesamtvolumen bietet Dir zuverlässige Kühlleistung bei jeder Stromquelle zwischen 210 V und 250 V. Die Energiequelle wird automatisch gewählt, sodass Du dich um nichts kümmern musst. Mit seinem modernen Bedienfeld und großzügigem Stauraum ist er ideal für längere Reisen. Details geprüfte Qualität für hohe Standards starke und gleichmäßige Kühlleistung viel Platz mit Doppeltür Bedienfeld: LCD-Touchscreen oder LED-Display automatische Auswahl der Energiequelle Energieverbrauch: 4,3 kWh / 24 h Kühltechnologie: Absorption Technische Daten Art: Standkühlschrank Farbe: schwarz Nettogewicht: 41,5 kg Bruttovolumen: 141 l Kühlraumvolumen: 136 l Gefrierfachvolumen: 23 l Gasverbrauch: 437 g / 24 h Energieverbrauch: 4,3 kWh / 24 h Maße (B x H x T): 525 x 1245 x 543 mm Lieferumfang 1 Thetford Standkühlschrank1847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thetford N4150A Absorber Kühlschrank 149 LiterThetford Standkühlschrank – groß, effizient und intelligent gesteuert Dieser doppeltürige Absorberkühlschrank mit 149 l Gesamtvolumen sorgt zuverlässig für eine konstante Innentemperatur – bei jeder Stromquelle zwischen 210 V und 250 V. Die Energiequelle wird automatisch gewählt, das moderne Bedienfeld mit LED oder LCD macht die Steuerung besonders komfortabel. Ideal für längere Reisen mit hohem Kühlbedarf. Details getestete Qualität für hohe Standards leistungsstarke und gleichmäßige Kühlung geräumig und doppeltürig Bedienfeld: LCD oder LED automatische Auswahl der Energiequelle Energieverbrauch: 4,3 kWh / 24 h Gasverbrauch: 437 g / 24 h Kältemittel: NH3 (Ammoniak), Menge: 126 g Kühltechnologie: Absorption Türanschlag: links Technische Daten Art: Standkühlschrank Farbe: schwarz Gewicht: 37,5 kg Volumen: 145 l Maße (B x H x T): 525 x 1245 x 578 mm Lieferumfang 1 Thetford Standkühlschrank2345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
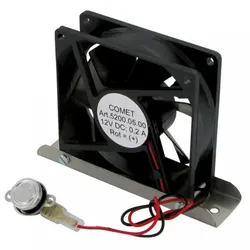
Comet Kühlschranklüfter mit Thermostat für Absorber-Kühlschrank im Wohnmobil 12 V12 V Kühlschranklüfter für bessere Wärmeabfuhr hinter dem Kühlschrank Der Comet Kühlschranklüfter unterstützt die Luftzirkulation hinter dem Absorber-Kühlschrank im Wohnwagen oder Wohnmobil. Der einbaufertige 12 V Ventilator hilft dabei, die Temperatur im Bereich hinter dem Kühlschrank zu senken und die Kühlleistung bei passenden Einbaubedingungen zu verbessern. Thermostat und Befestigungswinkel sind bereits enthalten. Details: Für Absorber-Kühlschränke in Wohnwagen, Wohnmobil und Caravan geeignet Unterstützt die Wärmeabfuhr hinter dem Kühlschrank Verbessert den Luftwechsel am Wärmetauscher Kann die Kühlleistung des Absorber-Kühlschranks unterstützen Leiser, einbaufertiger 12 V Ventilator Mit Thermostat zur temperaturabhängigen Steuerung Mit Befestigungswinkel für den Einbau Technische Daten: Betriebsspannung: 12 V DC Leistungsaufnahme: 6 W Farbe: Schwarz Maße B/H/T: 80 x 80 x 26 mm Luftmenge: 75 m³/h Einsatztemperatur: max. 85 °C Befestigung: 2 Befestigungslöcher Ø 4 mm Thermostat: vorhanden Thermostat-Schaltbereich: schaltet bei ca. 55 °C zu und bei ca. 45 °C ab Befestigungswinkel: enthalten Lieferumfang: 1 x Comet Kühlschranklüfter 12 V 1 x Befestigungswinkel 1 x Thermostat28,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Meva Absorber-KühlschrankDer Absorber-Kühlschrank gewährleistet die Kühlung Ihrer Lebensmittel bei längeren Aufenthalten fernab von zu Hause, wie zum Beispiel in einem Ferienhaus, Gartenhaus oder beim Camping. Dieser vielseitige Absorber-Kühlschrank kann flexibel an das Stromnetz, eine Batterie nebo an eine mit Propan, Butan oder deren Gemisch gefüllte LPG-Flasche (2/5/10 kg) angeschlossen werden. Er ist mit einem intuitiven Bedienfeld für eine einfache Einstellung ausgestattet. Im Lieferumfang ist zudem das komplette Zubehör für den Anschluss an eine 5-kg- oder 10-kg-Propan-Butan-Flasche enthalten, bestehend aus einem 1 Meter langen Schlauch, zwei Schlauchschellen und einem Druckregler.657,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kühlschrank Lüftermotor DREP5060RA Kühlung Gefrierteile Kühlschrank Lüftermotor DREP5060RA 3.0W 0.25A DC12V Kühlung GefrierteileKühlschrank Lüftermotor DREP5060RA Kühlung Gefrierteile Kühlschrank Lüftermotor DREP5060RA 3.0W 0.25A DC12V Kühlung Gefrierteile. Kühlkörper 1 Stück Lüftermotor DREP5060RA for Kühlschränke, 3,0 W, 0,25 A, 12 V DC, geeignet for Kühlschrank, Kühler und Gefrierschrank Farbe:One Color160,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Whirlpool Odour Absorber, Kühlschrank Zubehör, BlauDer Odour Absorber von Whirlpool ist ein effektives Zubehör für Kühlschränke, das speziell zur Neutralisierung von unangenehmen Gerüchen entwickelt wurde. Dieses Produkt nutzt eine Gel-Formulierung, die gezielt Gerüche im Kühlschrank absorbiert und so für eine frische und angenehme Lagerumgebung sorgt. Der Odour Absorber ist mit allen Kühlschrankmodellen kompatibel und bietet eine einfache Lösung zur Verbesserung der Luftqualität in Ihrem Kühlgerät. Mit einer Herstellergarantie von 24 Monaten gewährleistet Whirlpool die Qualität und Langlebigkeit dieses Produkts. Die Anwendung ist unkompliziert und erfordert keine speziellen Kenntnisse, was ihn zu einer praktischen Ergänzung für jeden Haushalt macht. - Effektive Geruchsneutralisierung für Kühlschränke - Kompatibel mit allen Kühlschrankmodellen - Einfache Anwendung mit Gel-Formulierung.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Thetford N4145A Absorber Kühlschrank 141 LiterThetford Standkühlschrank mit Doppeltür – groß, effizient und flexibel Dieser große Absorberkühlschrank mit 141 l Gesamtvolumen bietet Dir zuverlässige Kühlleistung bei jeder Stromquelle zwischen 210 V und 250 V. Die Energiequelle wird automatisch gewählt, sodass Du dich um nichts kümmern musst. Mit seinem modernen Bedienfeld und großzügigem Stauraum ist er ideal für längere Reisen. Details geprüfte Qualität für hohe Standards starke und gleichmäßige Kühlleistung viel Platz mit Doppeltür Bedienfeld: LCD-Touchscreen oder LED-Display automatische Auswahl der Energiequelle Energieverbrauch: 4,3 kWh / 24 h Kühltechnologie: Absorption Technische Daten Art: Standkühlschrank Farbe: schwarz Nettogewicht: 41,5 kg Bruttovolumen: 141 l Kühlraumvolumen: 136 l Gefrierfachvolumen: 23 l Gasverbrauch: 437 g / 24 h Energieverbrauch: 4,3 kWh / 24 h Maße (B x H x T): 525 x 1245 x 543 mm Lieferumfang 1 Thetford Standkühlschrank1847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thetford N4150A Absorber Kühlschrank 149 LiterThetford Standkühlschrank – groß, effizient und intelligent gesteuert Dieser doppeltürige Absorberkühlschrank mit 149 l Gesamtvolumen sorgt zuverlässig für eine konstante Innentemperatur – bei jeder Stromquelle zwischen 210 V und 250 V. Die Energiequelle wird automatisch gewählt, das moderne Bedienfeld mit LED oder LCD macht die Steuerung besonders komfortabel. Ideal für längere Reisen mit hohem Kühlbedarf. Details getestete Qualität für hohe Standards leistungsstarke und gleichmäßige Kühlung geräumig und doppeltürig Bedienfeld: LCD oder LED automatische Auswahl der Energiequelle Energieverbrauch: 4,3 kWh / 24 h Gasverbrauch: 437 g / 24 h Kältemittel: NH3 (Ammoniak), Menge: 126 g Kühltechnologie: Absorption Türanschlag: links Technische Daten Art: Standkühlschrank Farbe: schwarz Gewicht: 37,5 kg Volumen: 145 l Maße (B x H x T): 525 x 1245 x 578 mm Lieferumfang 1 Thetford Standkühlschrank2345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das große Handbuch NachhaltigkeitDas große Handbuch Nachhaltigkeit , 334 Methoden, Instrumente und Modelle für die erfolgreiche Transformation Ihres Unternehmens , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20241013, Illustrator: Westing, Christina, Redaktion: Aerssen, Benno Van~Buchholz, Christian~Klecha, Malvine, Seitenzahl/Blattzahl: 1096, Abbildungen: mit zahlreichen Grafiken und Fotos, Keyword: Innovation; Nachhaltigkeit; Sustainability; Unternehmensführung; Zukunft, Fachschema: Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Ethik / Unternehmensethik~Unternehmensethik~Organisationstheorie~Business / Management~Management, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Unternehmen und Umwelt, Grüne Unternehmensansätze~Organisationstheorie und -verhalten~Umweltwissenschaften, Umwelttechnik~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1090 Blätter, Länge: 260, Breite: 210, Höhe: 46, Gewicht: 2871, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.